Листинг на CEX: почему криптопроекты заперты в собственных песочницах
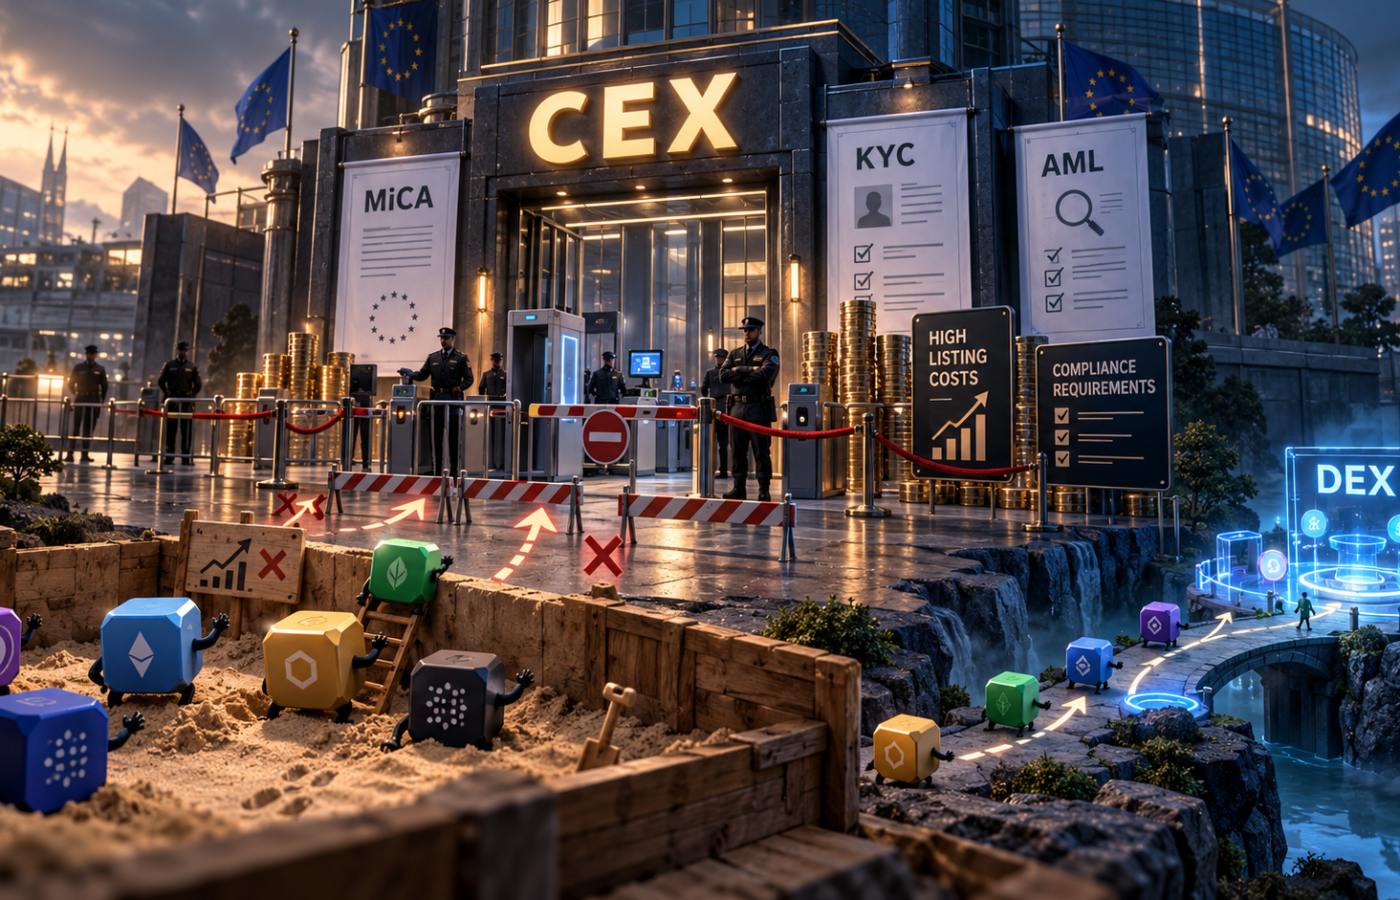
Листинг на CEX для многих криптопроектов из реальной цели постепенно превратился в несбыточную мечту. Пока разработчики продолжают обещать выход на Binance, OKX и другие крупные биржи, всё больше проектов выстраивают собственные закрытые экономики, где пользователям предлагают покупать виртуальные товары и улучшения за реальные деньги, а заработанные токены можно потратить исключительно внутри самого приложения.
Особенно хорошо эта тенденция заметна в Telegram, хотя подобная модель распространена далеко за его пределами. Пользователям предлагают приобретать игровые ресурсы за доллары, Telegram Stars и другие платёжные единицы, прокачивать виртуальные предприятия, накапливать монеты и ждать момента, когда всё это богатство наконец получит настоящую рыночную стоимость.
На мой взгляд, распространение таких экономик вовсе не случайно. Внутри собственной системы разработчик контролирует выпуск ресурсов, их стоимость и правила обращения. Но стоит вывести токен на открытый рынок, как появляются совершенно другие обязательства, расходы и риски. А главное, возникает необходимость объяснить, кто и зачем будет покупать накопленные пользователями монеты за реальные деньги.
Поэтому предлагаю посмотреть, сколько сегодня стоит полноценный листинг и почему регуляторные требования постепенно превращают его в недостижимую цель для многих небольших проектов.
Сколько стоит листинг на CEX в 2026 году
Централизованные биржи принято условно разделять на Tier 1, Tier 2 и Tier 3 в зависимости от масштаба, ликвидности и репутации. Единой официальной классификации не существует, однако она позволяет приблизительно оценить необходимые бюджеты.
По коммерческим оценкам рынка, расходы на запуск торгов в 2026 году выглядят следующим образом:
| Уровень биржи | Ориентир затрат на размещение | Полный бюджет запуска |
|---|---|---|
| Tier 3, небольшие CEX | $15 000–30 000 | $50 000–120 000 |
| Tier 2, средние CEX | $50 000–250 000 | $100 000–300 000+ |
| Tier 1, крупнейшие CEX | Индивидуальные условия, иногда бесплатно | $500 000–1 млн+ |
Это рыночные оценки, а не официальные тарифы конкретных площадок. Например, Coinbase заявляет, что не взимает плату за сам листинг токенов. Крупные биржи могут рассматривать проекты без обязательного листингового взноса, но это не отменяет стоимости подготовки.
В бюджет входят юридическое сопровождение, аудит смарт-контрактов, маркетмейкинг, продвижение и обеспечение ликвидности. Причём последняя особенно важна. Можно заплатить за размещение токена, но если продажа активов на $10 000 обрушивает курс на десятки процентов, полноценным рынком это назвать сложно.
Биржа предоставляет возможность торговать, но не гарантирует наличие покупателей.
Совершенно другая ситуация с децентрализованными площадками. Например, создание стандартного торгового пула на Raydium стоит 0,15 SOL, не считая дополнительных технических расходов и самой ликвидности. На Uniswap создание пула также не требует коммерческой платы за листинг, достаточно оплатить сетевые транзакции и внести активы.
Разница колоссальная. Именно поэтому для многих небольших проектов DEX становится наиболее доступным способом вывести собственный токен на рынок. Правда, наличие торговой пары ещё не означает наличие реального спроса.
И если вопрос финансирования теоретически можно решить, то с юридическими требованиями всё значительно интереснее.
MiCA: Европа больше не хочет играть в анонимность
Европейский регламент Markets in Crypto-Assets, известный как MiCA, серьёзно изменил правила криптовалютного рынка.
Основные положения начали применяться 30 декабря 2024 года, а 1 июля 2026 года завершился максимально допустимый переходный период для поставщиков криптоуслуг, работавших по прежним национальным режимам.
Сегодня для допуска обычного криптоактива к торгам на регулируемой европейской платформе, как правило, необходимы юридическое лицо заявителя, подготовленный по требованиям MiCA документ crypto-asset white paper, предусмотренное уведомление компетентного органа и раскрытие информации. Для некоторых активов и ситуаций существуют исключения.
Однако самое интересное содержится в статье 76 MiCA. Она обязывает операторов торговых платформ проверять криптоактивы перед допуском к торгам, оценивая техническую надёжность, риски незаконной деятельности, репутацию эмитента и команды разработчиков.
Кроме того, пункт 1(a) требует предусматривать проверку заявителей с учётом рисков отмывания денег и финансирования терроризма.
И вот здесь мне становится особенно интересно.
Как должен выглядеть листинг проекта, в котором команда скрывается за псевдонимами, распределение токенов неизвестно, а основные кошельки и реальные бенефициары не раскрываются?
Для небольшого сообщества подобная анонимность может казаться совершенно нормальной. Но для регулируемой биржи это уже потенциальная проблема, которую нельзя решить очередным красивым обещанием в дорожной карте.
KYC, AML и санкции: когда анонимность становится проблемой
Следующий барьер связан с требованиями KYC (Know Your Customer) и AML (Anti-Money Laundering).
Европейские криптобиржи обязаны проводить предусмотренную законодательством идентификацию клиентов и проверки противодействия отмыванию денег. Дополнительно действует регламент ЕС 2023/1113, известный как Travel Rule, который устанавливает требования к информации об отправителях и получателях криптовалютных переводов.
При этом MiCA не требует автоматически проверять паспорта всех пользователей приложения только ради листинга его токена. Проверка клиентов биржи и проверка самого проекта являются разными процедурами.
Но если разработчики не могут подтвердить структуру собственности, источники финансирования или происхождение крупных запасов токенов, пройти проверки серьёзной торговой площадки становится намного сложнее.
А теперь добавим санкции.
За последние годы европейское регулирование криптовалютных операций с отдельными странами, организациями и физическими лицами заметно ужесточилось. В частности, санкционные пакеты ЕС 2025–2026 годов расширили ограничения в отношении российских криптовалютных компаний, финансовых посредников и инфраструктуры, которую европейские власти связывают с обходом санкций.
Это касается не всех граждан или пользователей из определённой страны автоматически. Конкретные ограничения зависят от санкционного статуса, юрисдикции, резидентства и характера операций.
Но для биржи наличие санкционных рисков означает дополнительную проверку.
Представим международный проект, у которого значительная часть аудитории находится в санкционно чувствительных юрисдикциях, команда анонимна, а происхождение крупных кошельков не раскрывается.
Само географическое распределение пользователей ещё не запрещает листинг. Однако отсутствие прозрачности существенно усложняет оценку рисков, особенно если среди бенефициаров, контрагентов или получателей крупных распределений могут оказаться лица под ограничениями.
Бирже необходимо понимать, с кем она заключает договор, кто контролирует актив и не нарушает ли его обслуживание применимые санкционные требования.
Причём некоторые крупные площадки применяют собственные ограничения, которые могут быть строже минимальных законодательных требований.
Получается, что для выхода на серьёзную CEX уже недостаточно иметь популярный токен. Необходимо ещё доказать, что за ним стоит юридически и финансово прозрачный проект.
И чем больше экономика строилась на анонимных аккаунтах, неизвестных кошельках и закрытой системе распределения ресурсов, тем сложнее провести такую проверку.
DEX: дешёвый выход на рынок или очередная иллюзия листинга?
На фоне финансовых затрат, требований MiCA, проверок KYC, AML и санкционных ограничений децентрализованные биржи выглядят для небольших криптопроектов практически идеальным решением.
В отличие от CEX, такие площадки, как Uniswap, Raydium и PancakeSwap, позволяют создавать торговые пары без традиционной процедуры согласования листинга с администрацией биржи.
И самое интересное здесь, конечно, стоимость.
Например, создание стандартного CPMM-пула на Raydium обходится всего в 0,15 SOL, не считая дополнительных технических расходов и необходимой ликвидности. На Uniswap достаточно оплатить сетевые комиссии и внести активы в торговый пул. Никаких обязательных листинговых взносов в десятки тысяч долларов.
Причём не требуется проходить процедуру проверки проекта, аналогичную той, которую проводят регулируемые централизованные биржи. Хотя это вовсе не означает, что публичное предложение токена автоматически освобождается от требований законодательства, включая MiCA.
Именно поэтому DEX становится настолько привлекательным вариантом для небольших проектов. Можно выпустить токен, создать торговую пару, добавить минимальную ликвидность и торжественно объявить сообществу о состоявшемся листинге.
Формально всё действительно так. Токен появился на открытом рынке, его можно покупать и продавать.
Но есть одна неприятная деталь.
Стоимость создания торговой пары может составлять считаные доллары, а вот создание полноценного ликвидного рынка требует совершенно других денег.
Если в пуле находится ликвидность всего на несколько сотен долларов, даже относительно небольшая продажа способна обрушить стоимость токена. А когда тысячи пользователей решат обменять накопленные за месяцы или годы монеты на реальные деньги, ситуация может оказаться ещё интереснее.
Поэтому я вполне допускаю, что для значительной части небольших криптопроектов DEX станет не первой ступенью перед выходом на Binance или OKX, а конечной остановкой.
И вовсе не потому, что децентрализованные биржи плохие. Просто возможность создать торговую пару ещё не означает, что у токена появилась реальная экономическая ценность.
На DEX можно практически за копейки организовать торговлю. Но купить за эти же копейки настоящий спрос невозможно.
Почему листинг всё чаще остаётся обещанием
Теперь, на мой взгляд, становится понятнее, почему многие криптопроекты годами продолжают существовать исключительно внутри собственных экономик.
Вопрос заключается не только в стоимости размещения токена. Необходимо иметь финансирование, ликвидность, юридическую структуру, прозрачную токеномику и пройти проверки торговой площадки.
И даже выполнение всех этих условий не гарантирует положительного решения биржи.
При этом закрытая экономика обладает для разработчика очевидными преимуществами. Пользователи приобретают товары и улучшения за реальные деньги, а полученные игровые ресурсы продолжают обращаться внутри системы. Разработчик контролирует правила их использования и не обязан обеспечивать внешний рынок для обычных игровых предметов.
Разумеется, такая модель совершенно нормальна для игры, которая продаёт развлечения и не обещает пользователям инвестиционной доходности.
Но если годами рассказывать о будущей свободной торговле токеном, возникает закономерный вопрос: готов ли проект к этому экономически?
Ведь при открытии торгов накопленные монеты превращаются в реальное предложение. И если тысячи пользователей захотят одновременно обменять свои активы на деньги, кто будет обеспечивать спрос?
Именно этот вопрос, как мне кажется, многие разработчики предпочитают обходить стороной.
Гораздо проще продолжать развивать внутренние механики, продавать новые улучшения и обещать листинг в следующем обновлении дорожной карты.
Когда появится возможность вывести накопленное? После листинга.
Когда токен получит рыночную стоимость? После листинга.
А когда сам листинг?
Следите за новостями.
Не исключаю, что многие команды действительно рассчитывают когда-нибудь выйти на крупные биржи. Но также допускаю, что для некоторых проектов обещание листинга давно превратилось в удобный инструмент удержания аудитории.
И чем выше становятся финансовые и регуляторные барьеры, тем больше оснований сомневаться в реалистичности подобных обещаний.
Вместо заключения
Я совершенно не против небольших криптопроектов, игровых экономик и приложений в Telegram. Более того, некоторые из них создают действительно интересные продукты и могут прекрасно существовать без всякого биржевого листинга.
Но, на мой взгляд, необходимо разделять продажу виртуальных развлечений и создание полноценного финансового актива.
В первом случае пользователь платит за игру и получает удовольствие. Во втором разработчик должен быть готов к требованиям открытого рынка, юридической ответственности, проверкам и обеспечению ликвидности.
MiCA, KYC, AML, санкционные ограничения и сама стоимость полноценного листинга заметно увеличивают барьер выхода на регулируемые централизованные биржи.
Поэтому я предполагаю, что многие небольшие криптопроекты так и останутся внутри собственных экономик. Для части из них максимальным достижением станет торговая пара на DEX, а листинг на серьёзной CEX останется красивой строчкой в дорожной карте.
И возможно, именно поэтому всё чаще появляются проекты, в которых виртуальные товары можно свободно покупать за настоящие деньги, а заработанные монеты разрешается тратить исключительно внутри приложения.
Потому что создать внутреннюю экономику и принимать деньги от пользователей гораздо проще, чем построить полноценный открытый рынок, на котором эти пользователи смогут свои активы продать.
И когда очередная команда пообещает скорый листинг на Binance, я бы предложил для начала задать ей один простой вопрос.
А вы вообще считали, сколько это стоит и что для этого необходимо?
Источники
Европейское регулирование
- MiCA — Регламент ЕС 2023/1114
- ESMA — Статья 76 MiCA, правила допуска на торговые платформы
- Регламент ЕС 2023/1113 — Travel Rule
- Европейская комиссия — 19-й пакет санкций против России
- Регламент ЕС 2026/506 — Дополнительные санкционные ограничения
Стоимость листинга
- Motion Trade — Стоимость листинга на CEX в 2026 году
- Coinbase — Официальная политика листинга
- Raydium — Комиссии за создание пулов
- Uniswap — Создание торговых пулов